Grupos de parentesco en el impuesto de sucesiones. Los grupos de parentesco del impuesto de sucesiones son el punto de partida para saber cuánto se paga al heredar. Antes de mirar valores, tipos o bonificaciones, lo primero que hace el impuesto es preguntarse una cosa: ¿qué relación familiar tenías con la persona fallecida? De esa respuesta depende casi todo, porque los beneficios fiscales, especialmente en Andalucía, se reservan a los parientes más cercanos. En esta guía te explicamos cuáles son los cuatro grupos de parentesco, quién entra en cada uno con ejemplos claros y por qué determinan las reducciones y bonificaciones que puedes aplicar.
⚡ En 30 segundos
Hay 4 grupos: el I (descendientes menores de 21 años), el II (descendientes de 21 o más, cónyuge y ascendientes), el III (hermanos, sobrinos, tíos y afines) y el IV (primos, parientes más lejanos y extraños). En Andalucía, los grupos I y II tienen una reducción de 1.000.000 € por heredero y una bonificación del 99 % de la cuota; el grupo III, solo 10.000 € de reducción.
Por qué el parentesco lo condiciona todo
El Impuesto de Sucesiones y Donaciones no trata igual a todos los herederos. La ley parte de una idea sencilla: cuanto más cercano es el vínculo familiar con el fallecido, mayor es la protección fiscal. Por eso clasifica a los herederos en cuatro grupos de parentesco, numerados del I al IV, y a cada grupo le corresponde un tratamiento distinto en cuanto a reducciones y bonificaciones.
Entender en qué grupo estás es, literalmente, el primer paso para saber cuánto vas a pagar. En Andalucía esta distinción es especialmente relevante, porque los grandes beneficios (la reducción de 1.000.000 de euros y la bonificación del 99 % de la cuota) se dirigen solo a los dos primeros grupos.
Los cuatro grupos de parentesco, uno a uno
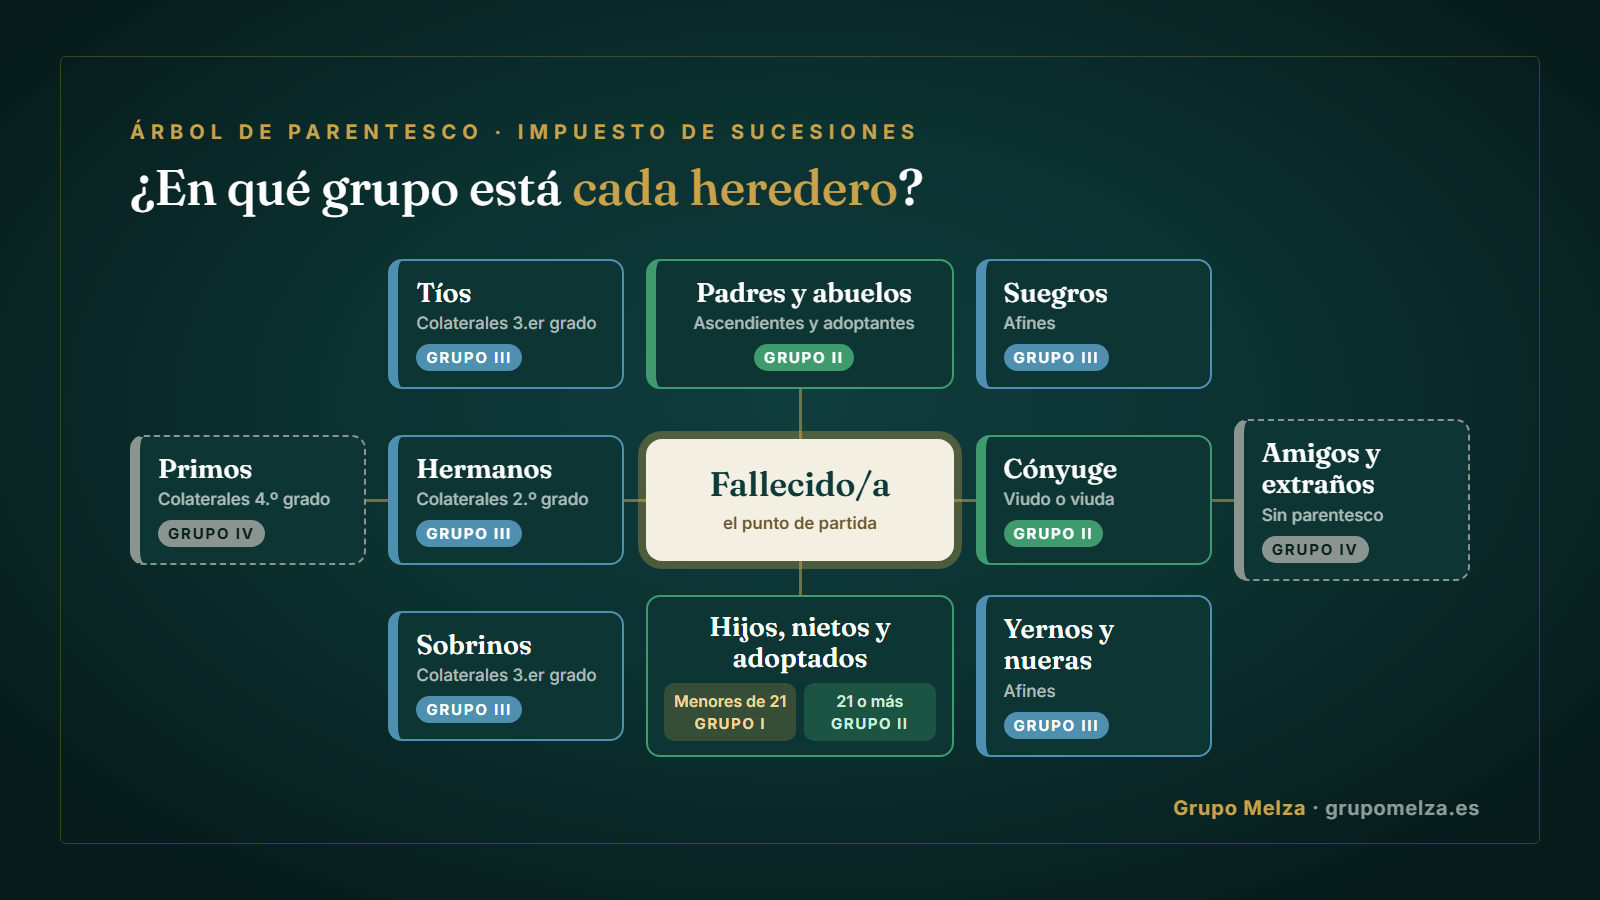
Grupo I: descendientes menores de 21 años
El grupo I lo forman los descendientes y adoptados menores de 21 años: hijos, nietos y bisnietos que aún no han cumplido los 21. Es el grupo con la mayor protección fiscal, pensado para los herederos más jóvenes de la familia. Un ejemplo típico: un niño de 12 años que hereda de su abuelo.
Grupo II: descendientes de 21 o más, cónyuge y ascendientes
El grupo II es el más numeroso en la práctica. Incluye a los descendientes y adoptados de 21 años o más (hijos, nietos adultos), al cónyuge y a los ascendientes y adoptantes (padres, abuelos). Ejemplos: un hijo de 40 años que hereda de su padre, una viuda que hereda de su marido, o unos padres que heredan de un hijo adulto fallecido. Junto con el grupo I, es el gran beneficiario de la fiscalidad andaluza.
Grupo III: colaterales de 2.º y 3.er grado y afines
El grupo III agrupa a los colaterales de segundo y tercer grado (hermanos, sobrinos y tíos) y a los afines (por ejemplo, suegros, yernos o nueras). Ejemplos: heredar de un hermano, de un tío o de un sobrino. Este grupo tiene un tratamiento fiscal claramente menos favorable que los dos primeros.
Grupo IV: primos, grados más lejanos y extraños
El grupo IV es el de los colaterales de cuarto grado (primos), los parientes de grados más lejanos y las personas sin parentesco con el fallecido (amigos, terceros). Ejemplo: heredar de un primo o de un amigo que te ha dejado algo en testamento. Es el grupo con menos beneficios fiscales.
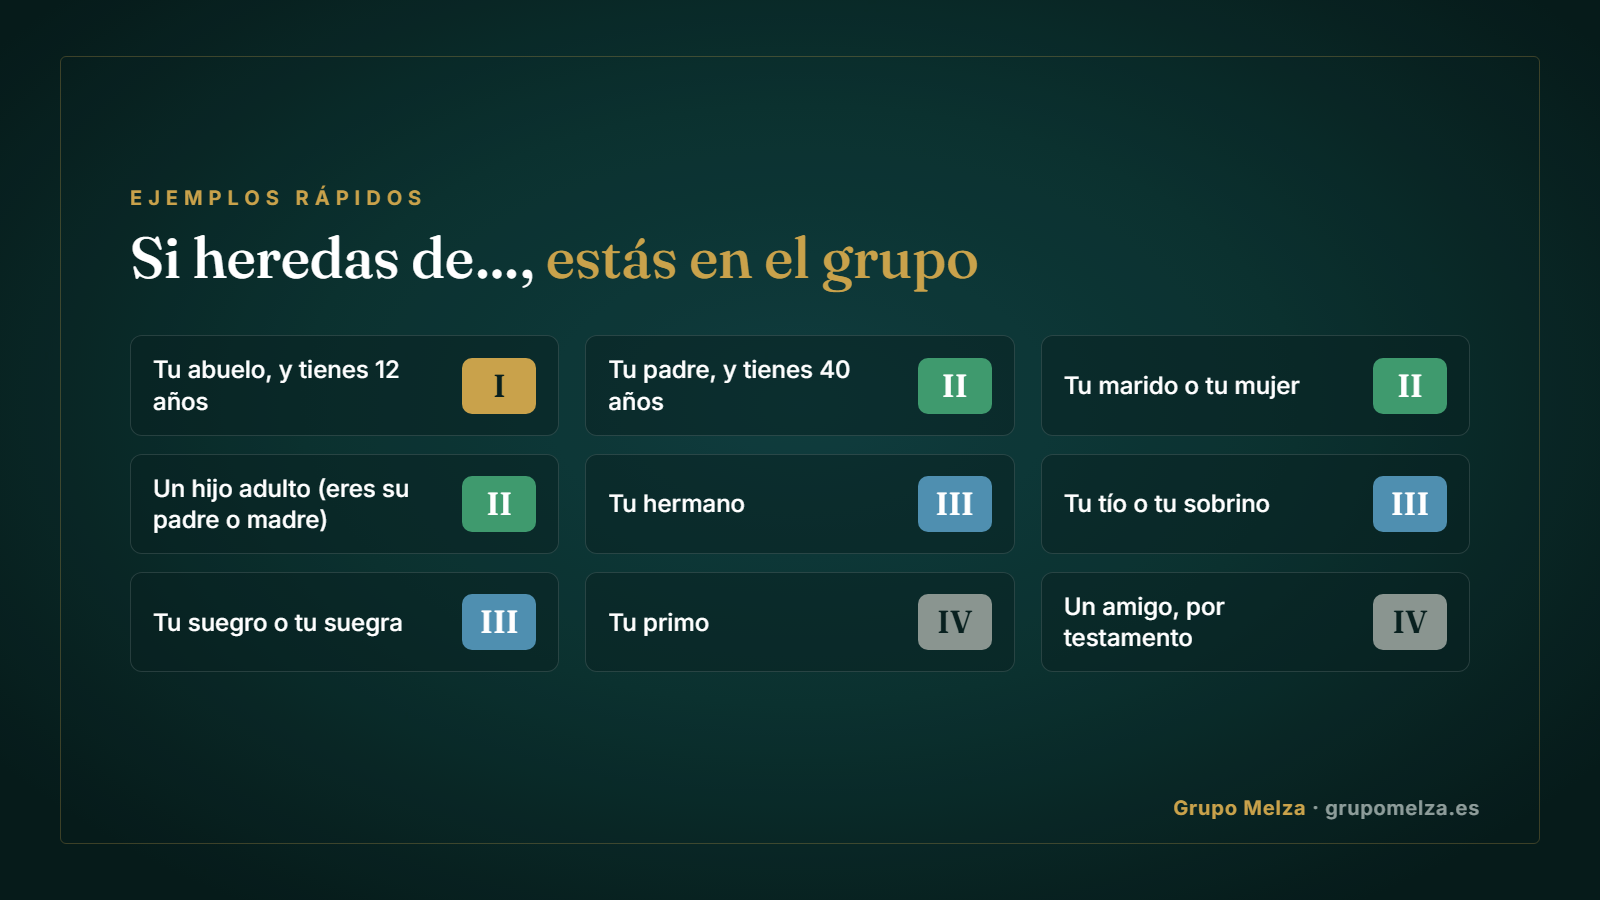
Tabla resumen de los grupos de parentesco
Cómo determinan los grupos lo que pagas en Andalucía
Aquí es donde los grupos dejan de ser una simple clasificación y se convierten en dinero. En Andalucía, el tratamiento por grupos funciona así:
- Grupos I y II: disfrutan de una reducción de 1.000.000 de euros por heredero y de una bonificación del 99 % de la cuota. Resultado: para la familia directa, la factura del impuesto suele quedar en una cantidad muy reducida, casi simbólica.
- Grupo III: la reducción por parentesco es mucho menor (10.000 euros) y no accede a la bonificación del 99 % de la cuota. Hereda, por tanto, con una carga fiscal notablemente mayor.
- Grupo IV: no tiene reducción por parentesco. Es el que soporta la mayor tributación.
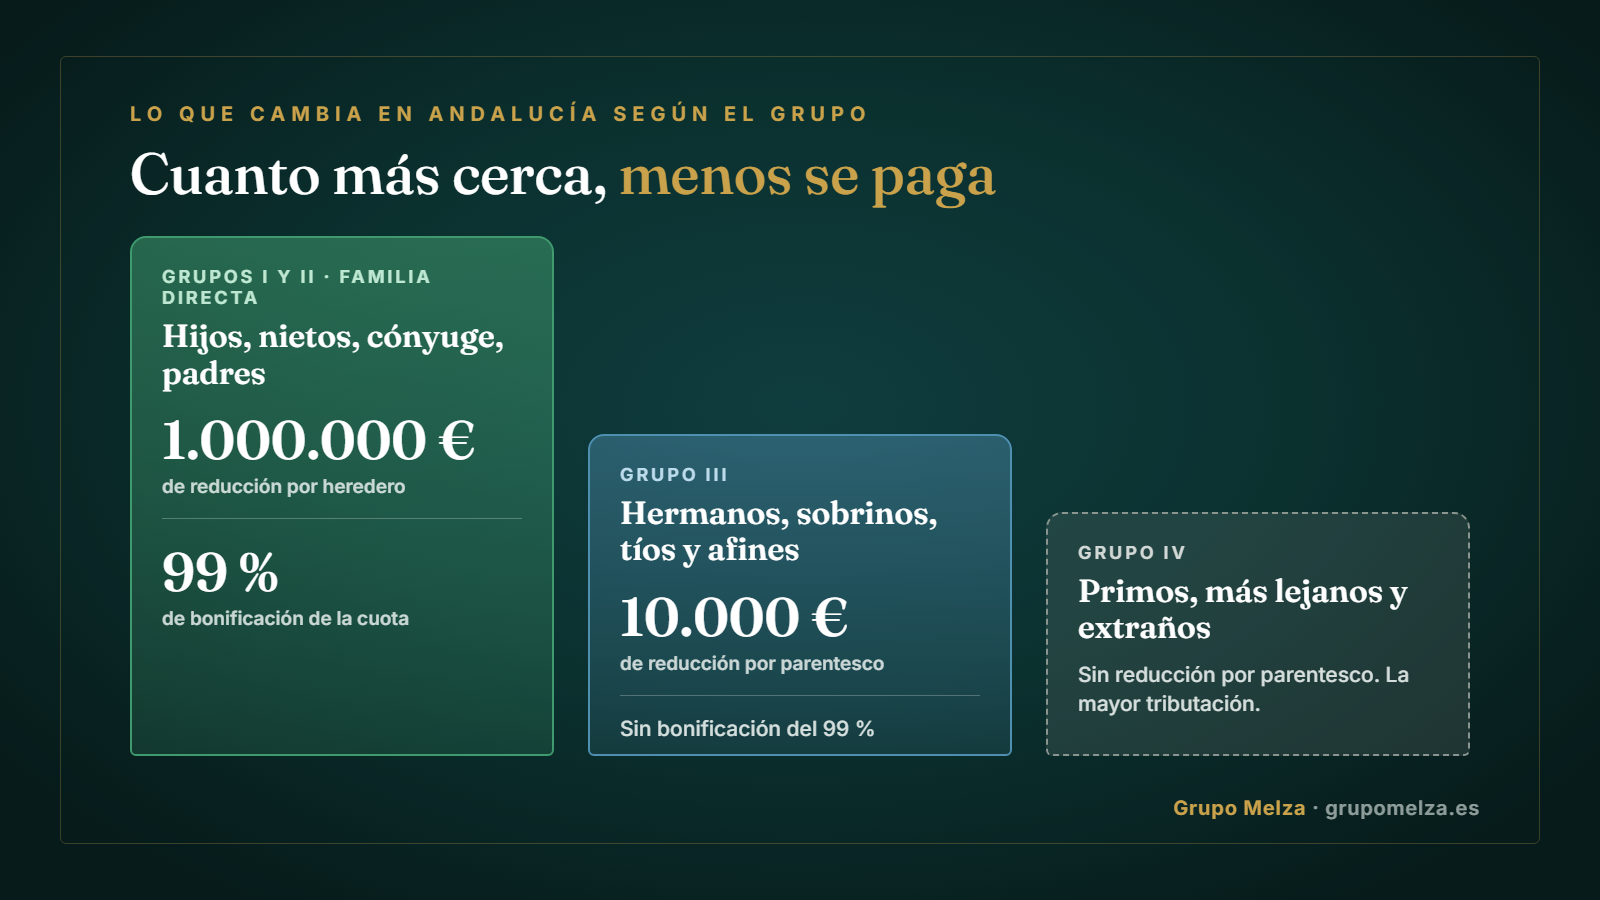
Como ves, la diferencia entre pertenecer al grupo II o al grupo III puede ser enorme. Por eso, en las familias sin descendientes directos (donde a menudo heredan hermanos o sobrinos), planificar bien la sucesión cobra especial importancia. Puedes ver el conjunto de beneficios en el impuesto de sucesiones en Andalucía y la bonificación del 99 %.
¿Heredas de un hermano, un tío o un sobrino?
En el grupo III la factura cambia mucho. Estudiamos tu caso y te decimos cuánto te tocaría pagar antes de presentar nada.
Pregúntanos por WhatsAppo llámanos al 604 86 67 28 · grupomelza.info@gmail.com
Los grupos también valen para las donaciones
Esta misma clasificación por grupos de parentesco se aplica en las donaciones, no solo en las herencias. La bonificación del 99 % de la cuota en donaciones también se reserva a los grupos I y II, aunque con un requisito propio: formalizar la operación en documento público. Lo explicamos en el impuesto por donar un piso en Andalucía. Así que, tanto si heredas como si recibes una donación, lo primero que conviene comprobar es a qué grupo perteneces.
⏳ Ojo con las fechas
El grupo decide cuánto pagas, pero también hay que cumplir los plazos. En herencias hay 6 meses desde el fallecimiento (con prórroga si se pide en los 5 primeros), y la bonificación del 99 % exige presentar en plazo; en donaciones, 30 días hábiles y sin prórroga. Lo detallamos en plazos del impuesto de sucesiones y cómo pedir prórroga.
Preguntas frecuentes sobre los grupos de parentesco
¿La pareja de hecho está en el grupo II como el cónyuge?
El tratamiento de las parejas de hecho depende de requisitos concretos (como la inscripción en el registro correspondiente) y de la normativa aplicable. Al ser un punto sensible, conviene confirmarlo caso por caso con la Agencia Tributaria de Andalucía antes de dar por hecho el encuadre.
⚠️ Pareja de hecho: no lo des por hecho
Antes de aplicar a una pareja de hecho el trato del cónyuge (grupo II), confirma los requisitos con la Agencia Tributaria de Andalucía o consúltanos tu caso.
¿Un sobrino puede beneficiarse de la bonificación del 99 %?
No. Un sobrino pertenece al grupo III (colaterales de tercer grado), que no accede a la bonificación del 99 % de la cuota ni a la reducción de 1.000.000 de euros. Su tratamiento fiscal es sensiblemente distinto al de un hijo o un cónyuge.
¿Los grupos cambian según la comunidad autónoma?
La definición de los cuatro grupos es común a todo el Estado, porque procede de la ley estatal del impuesto. Lo que cambia de una comunidad a otra son las reducciones y bonificaciones que cada una asocia a esos grupos. En Andalucía, ese régimen es muy favorable para los grupos I y II.
💡 ¿Sabías que…?
Puedes hacer una primera estimación de lo que te tocaría pagar según tu grupo con nuestra calculadora del impuesto de sucesiones de Andalucía, gratis y sin registro.
Datos fiscales actualizados a julio de 2026. La normativa puede cambiar; confirma siempre en la Agencia Tributaria de Andalucía antes de actuar.
Por qué contar con Grupo Melza para tu herencia o donación
Determinar bien el grupo de parentesco de cada heredero es el primer paso para aplicar correctamente las reducciones y bonificaciones y no pagar de más. Un encuadre erróneo, o pasar por alto un beneficio, puede costar mucho dinero. En Grupo Melza analizamos el parentesco de cada heredero, aplicamos las ventajas que corresponden a cada grupo y presentamos todo en plazo ante la Agencia Tributaria de Andalucía. Tanto en herencias como en donaciones, nos aseguramos de que aproveches al máximo la fiscalidad andaluza. Descubre cómo te ayudamos en nuestras páginas de herencias y donaciones.
¿Quieres saber en qué grupo estás y cuánto te tocaría pagar?
Estudiamos tu caso concreto, herencia o donación, y aplicamos las reducciones y bonificaciones que te corresponden.
Escríbenos por WhatsAppo llámanos al 604 86 67 28 · grupomelza.info@gmail.com
Contacto directo: llámanos al 604 86 67 28, escríbenos a grupomelza.info@gmail.com o rellena nuestro formulario de contacto. Primera consulta sin compromiso.
Sigue a Grupo Melza
Contenido informativo; no constituye asesoramiento fiscal personalizado. Consúltanos tu caso concreto.
¿Hablamos de tu caso?
Cuéntanos tu situación y te decimos, sin tecnicismos, qué pasos dar y cuánto cuesta. La primera consulta es sin compromiso.
Horario
Lunes a viernes: 9:00 – 20:00 h
Sábados: 9:00 – 14:00 h
Domingos y festivos: cerrado